

Mise à jour le 14 septembre 2026
Un utilitaire hybride rechargeable ne reste pas économique en carburant une fois sa batterie de traction totalement déchargée. La réalité mécanique est tout autre : dès que les accumulateurs sont vides, le moteur thermique se retrouve seul pour tracter un véhicule alourdi de plusieurs centaines de kilos, ce qui fait grimper la consommation réelle bien au-delà des 8 litres aux 100 kilomètres.
En usage professionnel intensif, l’absence de branchement quotidien transforme rapidement cet équipement en gouffre financier pour les artisans et gestionnaires de parc.
Pourquoi la consommation s’envole-t-elle une fois la batterie vide ?
Un utilitaire hybride rechargeable dont la batterie haute tension est à zéro fonctionne comme un véhicule thermique ordinaire, mais avec une surcharge permanente liée aux accumulateurs, à l’onduleur et au moteur électrique. Cette masse morte contraint le bloc thermique à injecter davantage de carburant à chaque relance, particulièrement sur les parcours extra-urbains.
Lorsque la gestion électronique bascule en mode thermique pur, le rendement énergétique global chute lourdement par rapport aux homologations théoriques affichées en concession.
Quelle est la réalité de la consommation hors électricité ?
Une fois la réserve d’énergie électrique épuisée, la consommation de carburant dépasse allégrement les 8 litres aux 100 kilomètres sur les architectures hybrides lourdes. Le phénomène se vérifie sur tous les gabarits, du fourgon compact jusqu’aux grands volumes.
Des modèles comme le Ford Transit Custom Plug-in Hybrid combinent un moteur essence 2.5L avec une batterie offrant environ 54 kilomètres d’autonomie électrique, pour un volume utile de 5,8 m³ à 9 m³. Si le trajet quotidien dépasse cette autonomie sans étape de recharge intermédiaire, le bloc 2.5L assume seul la propulsion d’une caisse chargée, ce qui se paie directement à la pompe.
Sur un segment plus compact, le Volkswagen Caddy Cargo eHybrid développe environ 122 chevaux associés à une boîte automatique DSG de série. Si son rayon d’action électrique convient aux livraisons en centre-ville, les kilomètres parcourus sur voies rapides batterie vide révèlent une consommation nettement supérieure à celle d’un utilitaire diesel équivalent.
Pourquoi l’écart avec le cycle WLTP est-il si important ?
Le protocole d’homologation officiel WLTP appliqué aux hybrides rechargeables part du principe théorique qu’un utilisateur effectue environ 80 % de ses distances en mode tout électrique. Ce mode de calcul très favorable permet d’afficher des consommations standardisées sous la barre des 2 litres aux 100 kilomètres.
Dans la réalité observée par les organismes européens sur les flottes de société, seuls 26 % des kilomètres sont réellement parcourus à l’énergie électrique. Les véhicules d’entreprise sont souvent conduits sans discipline de recharge rigoureuse, ce qui conduit à des émissions réelles de gaz à effet de serre et à une consommation effectives multipliées par cinq par rapport aux chiffres des fiches constructeurs.
Quel est l’impact du surpoids des batteries sur la charge utile ?
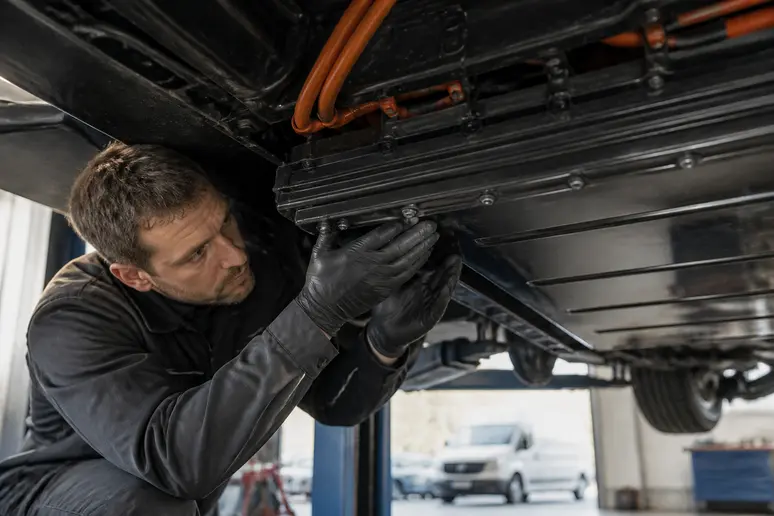
Le dimensionnement d’un pack de batteries haute tension ajoute entre 150 et 300 kilos sur la balance, ce qui vient amputer directement la charge utile légale du véhicule utilitaire. Le poids total autorisé en charge (PTAC) restant figé sur la carte grise, chaque kilo de batterie représente un kilo de matériel ou de marchandise en moins à bord.
Cette contrainte de poids oblige les professionnels du bâtiment et de la livraison à surveiller précisément leurs chargements pour éviter les surcharges pénalisantes lors des contrôles routiers.
Comment le poids des composants hybrides affecte-t-il l’utilitaire ?
L’implantation des cellules lithium-ion, du chargeur embarqué et du circuit de refroidissement dédié modifie la répartition des masses sur les essieux. Les suspensions et les pneumatiques subissent des contraintes mécaniques accrues, particulièrement lors des phases d’accélération et de freinage à pleine charge.
Pour un artisan transportant de l’outillage lourd, la perte de 200 kilos de charge utile impose parfois d’effectuer plusieurs rotations pour accomplir une même prestation, annulant ainsi les éventuelles économies d’usage.
Faut-il craindre une perte de performance en charge ?
Lorsque la batterie ne fournit plus d’assistance électrique continue, le moteur thermique atmosphérique ou de cylindrée modeste doit fournir l’intégralité du couple pour déplacer la charge. Les relances deviennent plus lentes et nécessitent de monter haut dans les tours, ce qui dégrade l’agrément de conduite sur les routes vallonnées.
Le choix entre boite manuelle ou automatique
prend ici toute son importance, une transmission robotisée ou à double embrayage permettant de mieux exploiter la plage de régime disponible pour compenser le manque de punch du thermique seul.
Quelles sont les règles d’amortissement fiscal pour un utilitaire hybride en 2026 ?
Le cadre fiscal français distingue strictement les utilitaires selon leur homologation administrative, accordant une déductibilité totale aux camionnettes de travail tout en plafonnant les véhicules dérivés du tourisme.
Barème officiel selon la réglementation fiscale :
| Motorisation (émissions CO2 WLTP) | Plafond d’amortissement 2026 |
|---|---|
| Électrique (moins de 20 g/km) | 30 000 € |
| Hybride rechargeable (20 à 49 g/km) | 20 300 € |
| Thermique ou hybride (50 à 160 g/km) | 18 300 € |
| Forte émission (plus de 160 g/km) | 9 900 € |
| Utilitaire léger (VU, catégorie N1) | Aucun plafond |
Quel plafond d’amortissement pour les véhicules de tourisme M1 ?
Pour les véhicules de tourisme de catégorie M1 ou les utilitaires dérivés utilisés par des sociétés, le plafond d’amortissement fiscal déductible en 2026 est fixé à 20 300 € pour une motorisation hybride rechargeable émettant entre 20 et 49 g de CO2 par kilomètre. Si le véhicule dépasse ce seuil d’émission, le plafond tombe à 18 300 €.
La part du prix d’achat qui dépasse ce plafond légal doit être réintégrée de manière extra-comptable dans le résultat imposable de l’entreprise, réduisant l’avantage fiscal de l’opération.
Les utilitaires légers N1 sont-ils soumis à des plafonds ?
Les véhicules utilitaires légers enregistrés sous le genre VU en catégorie N1 ne sont soumis à aucun plafond d’amortissement fiscal déductible. L’entreprise peut amortir 100 % du prix d’acquisition du fourgon sur sa durée d’utilisation, quel que soit son niveau d’émission de CO2 ou son type de motorisation.
Par ailleurs, les véhicules affectés aux activités agricoles, forestières, au transport public de personnes, ou dont l’énergie source est exclusivement l’électricité ou l’hydrogène profitent d’exonérations spécifiques sur les taxes d’utilisation professionnelle prévues par l’administration.
Les erreurs d’exploitation qui ruinent la rentabilité du véhicule
L’intégration d’un fourgon hybride dans une flotte professionnelle échoue presque toujours pour des raisons de méthode et d’organisation logistique :
- Négliger la recharge quotidienne au dépôt ou au domicile du collaborateur, ce qui oblige le véhicule à rouler exclusivement en mode thermique avec une surconsommation dépassant 8 l/100 km, au lieu d’installer une borne de charge dédiée assortie d’une consigne stricte de branchement chaque soir.
- Affecter un utilitaire hybride rechargeable à des tournées majoritairement autoroutières de plus de 200 kilomètres par jour, ce qui vide la batterie sur les 50 premiers kilomètres et rend le reste du trajet très coûteux en essence, au lieu de réserver le PHEV aux trajets périurbains et d’orienter les gros rouleurs vers d’autres motorisations comme le
diesel hybride
. - Calculer son achat uniquement sur le volume de chargement sans vérifier la charge utile restante, ce qui amène le véhicule en situation de surcharge permanente à cause du pack de batteries lourd, au lieu de peser précisément le matériel embarqué au quotidien avant de signer le bon de commande.
- Confondre la catégorie fiscale M1 et le statut utilitaire N1 lors de la souscription d’un contrat, ce qui expose l’entreprise à un plafonnement d’amortissement imprévu à 20 300 €, au lieu de vérifier la ligne J.1 de la carte grise et de calculer précisément si le
leasing de véhicule utilitaire est-il si avantageux pour les entreprises
dans cette configuration.
Foire aux questions
Un utilitaire hybride rechargeable peut-il rouler indéfiniment batterie vide ?
Oui, le véhicule continue de rouler sans risque de panne immobilisante grâce à son moteur thermique qui prend le relais complet de la traction. Cependant, le système hybride conserve une réserve minimale de secours pour assister les démarrages, tandis que le coût d’utilisation au kilomètre explose en raison de la consommation de carburant élevée.
Quelle est la fiscalité sur les utilitaires roulant exclusivement à l’électricité ou à l’hydrogène ?
Les véhicules fonctionnant exclusivement à l’électricité ou à l’hydrogène bénéficient d’exonérations spécifiques sur les taxes annuelles sur les émissions de CO2 et de polluants atmosphériques. En catégorie M1, leur plafond d’amortissement fiscal déductible atteint le niveau maximal de 30 000 €.
Comment le volume de chargement d’un fourgon hybride se compare-t-il au diesel ?
Le volume utile reste généralement préservé grâce à l’intégration des batteries sous le plancher ou sous les sièges, comme sur le Ford Transit Custom PHEV qui conserve entre 5,8 m³ et 9 m³ d’espace de chargement. En revanche, la charge utile en kilogrammes subit une réduction directe équivalente à la masse des accumulateurs.
Pourquoi les flottes professionnelles enregistrent-elles des consommations si éloignées des fiches techniques ?
L’écart provient du fait que les conducteurs professionnels ne rechargent pas systématiquement leur véhicule, n’effectuant en moyenne que 26 % de leurs trajets sur la batterie selon les données européennes. Le cycle d’homologation WLTP calcule ses moyennes sur une base de 80 % de roulage électrique, ce qui fausse totalement les prévisions de dépenses de carburant.
Un utilitaire hybride léger 48V est-il plus économique sur autoroute qu’un modèle rechargeable ?
Sur les longs parcours autoroutiers, un système hybride léger n’embarque pas le lourd pack de batteries du modèle rechargeable, limitant ainsi le surpoids mort à déplacer. Sa consommation sur voies rapides reste plus stable et prévisible, évitant l’envolée de carburant constatée sur un PHEV dont les cellules sont déchargées.
Relevez dès aujourd’hui le kilométrage moyen de vos tournées quotidiennes pour vérifier si votre rayon d’action permet de rouler au moins 70 % du temps sur la batterie sans consommer de carburant.
Cet article est fourni à titre informatif. Les règles et législations évoluent régulièrement : vérifiez toujours les conditions en vigueur auprès des organismes officiels ou d’un conseiller spécialisé.
Sources
Pages consultées pour cet article :
